
2026年9月28日晚,广汽集团披露重组预案,标的正式确认为一汽丰田50%股权。一汽、广汽两家中国主要汽车集团的资产重组、南北丰田合并,最终尘埃落定。
9月29日开盘,停牌十五天的广汽集团(601238.SH)一字涨停,报5.60元,涨幅10.02%,早盘封单金额超过6.5亿元。停牌前最后一个交易日(9月11日),收盘价定格在5.09元。
触发行情的,是前一晚的一份文件。9月28日,广汽集团召开第七届董事会第30次会议,审议通过《发行股份购买资产并募集配套资金暨关联交易预案》,同日与一汽股份正式签署《收购协议》,当晚于上交所、港交所同步披露。
被猜测了两周的"某整车合资公司"最终揭晓名称——一汽丰田。真正出人意料的不是它是谁,而是买多少:50%,考虑到一汽在这一合资公司的股比,即全额收购。此前媒体主流测算一直是25%。
底牌:50%,而非25%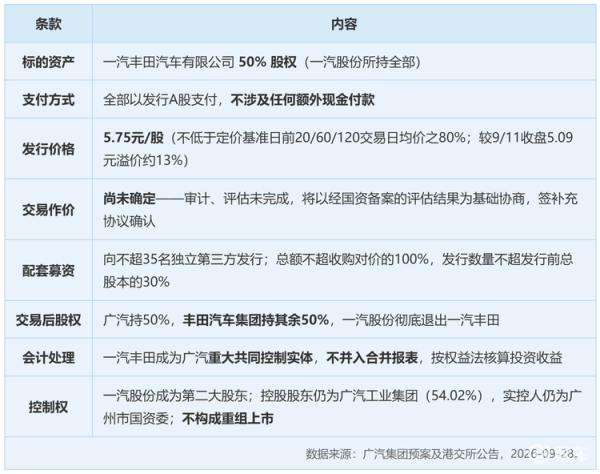
停牌以来,市场主流口径是"收购25%、对价约200亿元、一汽持股广汽约30%";9月24日中汽中心旗下中汽政研还判断"一汽持广汽10%—20%、广汽持一汽丰田低于25%"。此前媒体援引消息人士称"一汽丰田2025年净利超73亿元",预案披露的未经审计数据是42.34亿元,两者相差逾30亿元。三套口径,无一命中。预案披露前的测算,终究只是情景假设。
一头奶牛,与两个亏损者为什么是现在?答案在两张资产负债表里。
一汽丰田是合资时代留下的少数还在产奶的牛:天津、长春、成都三大整车基地及配套发动机工厂,2025年销量80.55万辆、连续三年正增长。财务上,2024年税后净利47.17亿元,2025年42.34亿元,2026年上半年10.09亿元;2026年6月末总资产约430.58亿元、净资产约296.58亿元。但拐点已现:2025年四季度销量连续三个月同比下滑,12月降22%;2026年上半年国内销量27.37万辆,同比-27.4%。奶牛还在产奶,但奶量在缩水。
广汽的账本要难看得多:2025年营收965.42亿元(-10.43%),归母净利-87.84亿元,是上市以来首次年度亏损;2026年上半年营收465.00亿元(+9.13%),归母净利-44.67亿元,亏损同比扩大75.98%,毛利率-1.11%。更要命的是输血管枯竭——来自合营及联营企业的投资收益,从2023年的83.49亿元跌到2025年的24.85亿元,2026年上半年仅13.26亿元,同比再降31.06%。
一汽深陷另一种困境:2025年销量330.2万辆、营收5415.5亿元,体量仍然庞大,但每卖10辆车约有7辆车来自大众或丰田品牌,自主新能源渗透率仅约13.5%,与国内新能源车市场渗透率形成明显反差。一汽股份自2011年成立起承载整车业务整体上市的承诺,十五年未能兑现。
于是这是一次精确互换:广汽用股权换一头还在产奶的牛,一汽用一头减产的牛换一张迟到十五年的资本市场门票,丰田则用一次股权重组换得两个合资公司停止互相压价。
三重"不":这笔交易的克制之处真正值得琢磨的,不是它做了什么,而是它没做什么。
不并表。 一汽丰田成为"重大共同控制实体",财务数据不并入合并报表,广汽拿到的是权益法下的投资收益而非营收膨胀。对一家毛利率为负的集团而言,这是自我保护——做大规模的诱惑很大,但把亏损产能装进报表的代价更大。
不改变实际控制人。 广汽工业集团持股54.02%的地位不变,一汽股份成为第二大股东。这是最精妙的平衡:央企进了董事会,地方保住了控制权,谁也没输掉底线。
不合并南北丰田。 一汽丰田主体继续存续,与广汽丰田仍是两个法人、两套体系。广汽丰田早在9月19日就明确否认过"丰田50%/一汽25%/广汽25%"的销售公司整合方案,称"这都是猜测的"。至今,南北丰田合并从未被任何一方官宣。
用交易成本理论的视角看,这"三不"是理性的。合资公司的资产高度专用——整车工厂、发动机产线、经销网络都为特定品牌定制,挪作他用的成本极高。在这种资产专用性下,强行合并的整合成本很可能超过协同收益。广汽的选择是:用股权绑定利益,不和资产硬碰硬。
换个角度,这也是买一个实物期权:先以最小代价拿到50%席位和对应利润份额,保留未来增持、深度整合或维持现状的权利。这一方式的好处是,协同跑得通可以加码,跑不通损失可控。
六道闸门:丰田的一票,与反垄断的尺子方案出来了,离落地还很远。收购协议写明六项生效先决条件:① 董事会及临时股东会、类别股东会议分别通过;② 卖方内部有权决策机构通过;③ 不触发卖方及其一致行动人士的强制性全面要约责任(含香港《公司收购及合并守则》);④ 获有权国资监管机构批准且评估报告备案;⑤ 获上交所审核通过、中国证监会同意注册;⑥ 取得标的公司股东会同意转让、其他股东放弃优先认购权,及法律法规要求的其他批准。
完成条件还包括:经营者集中申报须获国家市场监督管理总局审查通过(如适用),及相关境外司法管辖区审查通过。
第③条是数学约束——把一汽股份最终持股广汽的比例死死压在要约红线之下。第⑥条才是真正的钥匙:丰田是否放弃优先认购权,是交易能否成立的前置开关。此前六轮追踪中,丰田三方口径从"不予回应"到广汽丰田否认猜测,态度始终暧昧;如今这个问题被写进协议,成了白纸黑字。
还有一个细节:关联交易的认定路径相当迂回——丰田汽车因持广汽丰田50%股权被视为广汽附属公司层面关连人士;一汽股份与丰田汽车同为一汽丰田合营伙伴,依上市规则被视作丰田的联系人,因而也构成关连人士。这意味着交易须经独立股东批准。
宏观坐标:3.6%的行业利润率政策窗口先于交易打开。2026年9月11日,工信部等九部门印发《智能网联新能源汽车产业发展"十五五"规划》,明确"加大汽车企业依法兼并重组和跨区域整合力度,推动落后低效产能有序退出",产能预警首次写入产业规划。三天后,广汽停牌。
行业的账已经很难看:2026年1—7月汽车业利润总额2162亿元、同比下降20%,营收利润率仅3.6%,整车厂单车利润约3000元;上半年乘用车销量同比-24.3%,燃油车暴跌31.9%。9月狭义乘用车零售预计169万辆、同比-24.6%,而新能源零售预计111万辆、渗透率65.7%创历史新高。一边是燃油车降价清库存,一边是新能源渗透率向70%冲刺——合资品牌的存量资产正在被集体重估。
另一条参照线是失败的央企合并:2025年3月国资委宣布三大汽车央企战略重组,外界一度预期东风与长安合并,但方案6月中止,长安升格独立央企。"集团合并"这条老路已被证明阻力过大。广汽与一汽的换股互嵌,本质上是在找一条摩擦力更小的路径。
广汽到底在买什么资源编排视角。 一汽丰田的价值不只是42亿元净利,而是它捆绑的资源束:三大基地、发动机自研能力、全国日系渠道、丰田全球车型导入通道。广汽缺的正是这些——短板在合资利润缺口,长板在新能源与智能化。这是典型的"资源捆绑—资源利用"两步走:先打通两个资源池,再在协同中撬动价值。
SCP范式。 产业组织的经典链条是"结构—行为—绩效"。南北丰田正是结构性问题的标本:卡罗拉锐放与锋兰达同平台同动力、赛那与格瑞维亚瞄准同一批用户,两家合资公司在终端互相压价。交易试图改变结构,期待传导到行为(减少重复投入、统一采购),最终改善绩效。但SCP同样提醒:结构改变不自动带来绩效改善,中间的"行为"需要真实的组织变革去填充。
制度理论与央地博弈。 一汽股份由国务院国资委100%间接持有,广汽由广州市国资委实际控制——两个不同层级、不同地域的出资人要共处同一上市公司。交易被反复表述为"深化国资国企改革""央地协同""助力大湾区汽车产业升级",这些话语本身就是在获取制度合法性。真正值得观察的是:当央企与地方国资的考核逻辑冲突时,董事会怎么投票。
还有更好的方法吗?方案虽定,仍有值得讨论的补充路径。
其一,"先托管、后并表"的两步走。 当前设计最大的局限是协同缺乏强制力——股权绑定了利益,却没绑定经营权,两套研发、采购、营销体系仍可能各行其是。更具操作性的补充,是在换股同时签署委托管理协议:将一汽丰田的日常经营决策权(产品规划、采购招标、渠道政策)委托给广汽牵头的协同管理委员会,丰田保留品牌与质量否决权。这相当于在不触碰资产专用性、不触发并表的前提下,先把"行为"这个中间环节锁死;待协同成效经两到三个完整年度验证后,再决定是否并表或深度合并。这是标准的实物期权结构,代价低、可回撤。
其二,设立"丰田中国协同平台"作为联合载体。 与其在整车公司层面动刀,不如由广汽、丰田三方共同出资设立轻资产中台公司,专项承担南北丰田的联合采购、本地化研发与零部件认证。它的优势是不涉及股权变更、不需要丰田放弃优先认购权、大概率不触发经营者集中审查,却能直接吃掉重复采购与重复认证这块最易量化的成本。"协同载体前置、股权重组后置"的顺序,通常比先做股权、后做整合的摩擦更小。
两条路径的共同点,是把最难的组织整合与最难的股权重组解耦。广汽当前方案把两件事捆在了一起,效率可能更高,风险也更集中。
结语:答案不在公告里9月29日的涨停,是资本市场对一份预案的表决。但这笔交易真正要回答的问题,一个都还没有答案:一汽丰田50%股权到底值多少钱?一汽股份最终会持有广汽多少股份?丰田会不会签下放弃优先认购权的那张纸?经营者集中审查会不会附加限制性条件?那些写进预案的"协同效应",什么时候能变成报表上的数字?
公告里,这些都写着"尚未确定"。
但有一点已经确定:中国汽车产业的整合方式,正从"谁吞并谁"转向"怎么一起活下去"。当行业利润率跌到3.6%、当燃油车以每年三成的速度萎缩、当产能利用率普遍跌破健康线,活下去的方式不再是抢别人的蛋糕,而是把两张重复摆了二十多年的餐桌拼成一张。
广汽与一汽的这场实验如果跑通,会成为下一轮国资汽车整合的模板;如果跑不通,至少证明了换股不合并这条路也并非没有代价的捷径。
答案不会写在公告里。它要等业务层的第一张成绩单。